

El Banco del Chubut recibió $255 mil millones más en depósitos, pero los préstamos apenas crecieron y aumentó la morosidad
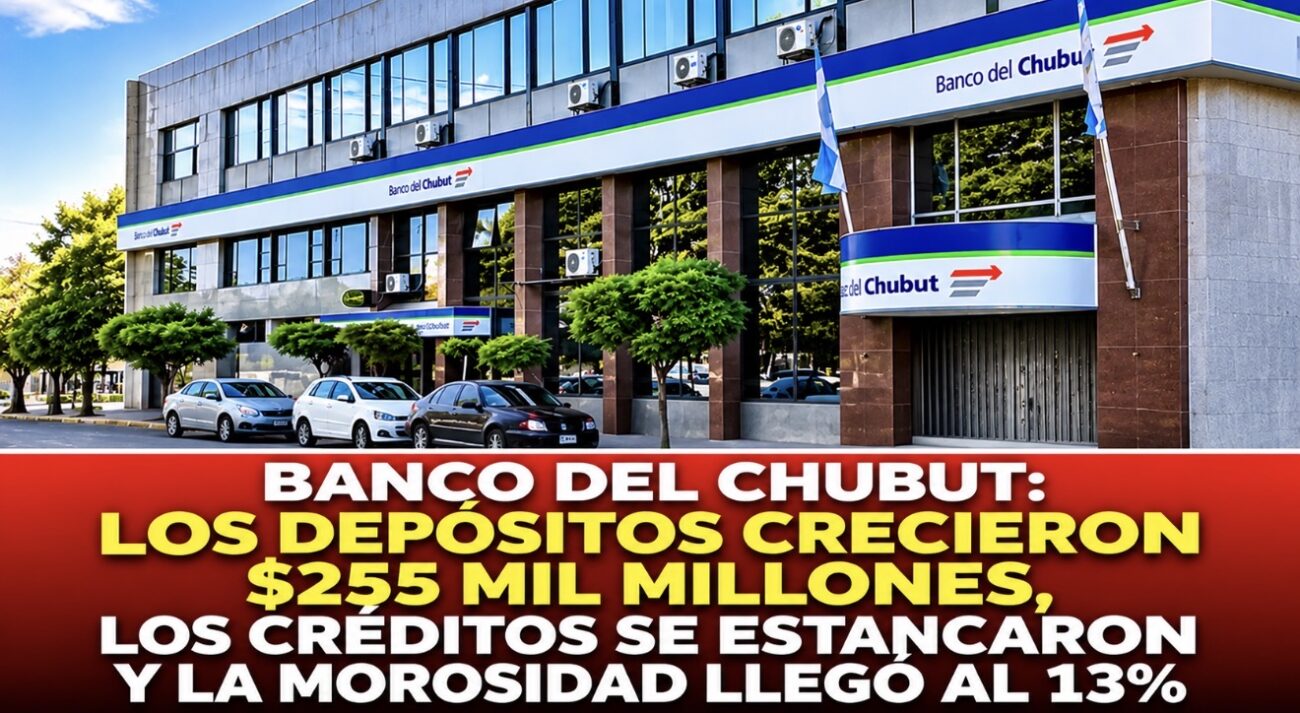
Entre abril y julio de 2026, el Banco del Chubut registró un incremento de $255.394 millones en sus depósitos, mientras que el saldo neto de préstamos apenas aumentó $2.624 millones. La diferencia surge de las cifras difundidas por Vibra News a partir de información atribuida al Banco Central de la República Argentina y muestra una marcada desaceleración del crédito durante el período analizado. Al mismo tiempo, las inversiones en títulos públicos y privados crecieron $147.943 millones.
Los depósitos pasaron de $574.763 millones en abril a $830.157 millones en julio, una suba nominal del 44,4%. En cambio, los préstamos netos avanzaron de $555.256 millones a $557.880 millones, equivalente a apenas un 0,47%. Esa variación quedó por debajo de la inflación acumulada durante los tres meses, por lo que el saldo de financiaciones perdió valor real. Los números describen una situación diferente de la registrada durante 2024 y 2025, cuando el banco había expandido considerablemente su cartera crediticia.
La comparación requiere una precisión contable: los $557.880 millones corresponden al saldo neto de préstamos, después de descontar previsiones por riesgo crediticio. No representan el total de dinero prestado durante julio ni permiten conocer cuántos créditos nuevos se otorgaron entre abril y ese mes. Para establecerlo sería necesario analizar los desembolsos, las cancelaciones y las refinanciaciones realizadas durante el período.
El deterioro de la cartera constituye otro de los datos que requieren atención. Según las cifras individuales publicadas, el 13,07% de los créditos presentaba problemas de cumplimiento en julio, mientras que en las financiaciones comerciales la irregularidad alcanzaba el 19,17%. La situación resulta especialmente delicada en ese último segmento, porque casi una quinta parte de la cartera comercial se encontraba clasificada con algún grado de incumplimiento.
El informe oficial del BCRA correspondiente a julio de 2026 permite dimensionar esas cifras. Para el conjunto del sistema financiero argentino, la irregularidad de los créditos al sector privado alcanzó el 7,7%, mientras que en los préstamos a empresas fue del 3,6% y en los destinados a familias llegó al 12,9%. Aunque las definiciones de las series individuales deben cotejarse antes de realizar una comparación estricta, los porcentajes atribuidos al Banco del Chubut muestran una situación crediticia más comprometida que la referencia general.
Las previsiones destinadas a cubrir posibles pérdidas por créditos problemáticos también aumentaron. Pasaron de $29.092 millones en abril a $35.868 millones en julio, con una diferencia de $6.776 millones. Estas previsiones no equivalen necesariamente a dinero perdido de manera definitiva: son ajustes contables que contemplan el riesgo de que determinadas financiaciones no puedan recuperarse en las condiciones originalmente pactadas.
Mientras el saldo de préstamos mostraba escaso movimiento, las inversiones en títulos públicos y privados pasaron de $180.548 millones a $328.491 millones. El incremento, cercano al 82%, indica un cambio considerable en la composición de los activos financieros durante esos tres meses. Sin embargo, no permite afirmar que los nuevos depósitos se hayan destinado directamente a comprar esos instrumentos, porque para establecer el origen de los fondos es necesario reconstruir los movimientos financieros completos.
La estrategia de inversión en títulos tiene antecedentes en los informes de FIX SCR, calificadora de riesgo afiliada de Fitch Ratings. En su evaluación de 2025, la firma señaló que una parte relevante de los ingresos operativos del Banco del Chubut provenía de la tenencia de títulos públicos y las operaciones de pases. También advirtió sobre la posibilidad de una menor rentabilidad, asociada a la reducción de los rendimientos financieros y al deterioro de la calidad crediticia.
La última actualización registrada por FIX, fechada el 26 de octubre de 2026, confirmó la calificación de largo plazo del Banco del Chubut en A-(arg) y la de corto plazo en A2(arg). La calificadora mantuvo la perspectiva negativa. Esto significa que no dispuso una nueva rebaja de la nota en esa revisión, pero tampoco modificó la evaluación desfavorable sobre su evolución futura.
La situación financiera del banco debe analizarse también desde su rentabilidad. Aunque la entidad conserva patrimonio neto positivo, los indicadores difundidos para 2026 muestran resultados inferiores a los promedios del sistema financiero. El BCRA informó que el conjunto de bancos registraba en julio una rentabilidad sobre activos del 1,3% para los últimos doce meses, con un retorno sobre patrimonio del 5,7%. Para establecer una comparación exacta con el Banco del Chubut es necesario utilizar indicadores individuales calculados sobre el mismo período.
El aumento de los depósitos tampoco representa, por sí solo, una mejora equivalente en la capacidad del banco para prestar. Los fondos depositados constituyen obligaciones frente a sus titulares, y la entidad debe administrar su disponibilidad, vencimientos, encajes y riesgos. En el caso del Banco del Chubut, su condición de agente financiero provincial incorpora además movimientos de recursos públicos que pueden influir considerablemente en la evolución de los depósitos.
La administración de esos recursos corresponde a la conducción de la entidad, presidida por Paulino Caballero, dentro de las disposiciones regulatorias del Banco Central. La evolución de los indicadores plantea cuestiones concretas sobre la política crediticia aplicada durante 2026, los criterios utilizados para administrar la liquidez y la composición de las inversiones financieras.
También queda pendiente conocer cuánto dinero recuperó el banco de los créditos en situación irregular, qué proporción fue refinanciada, cuáles fueron las garantías ejecutadas y qué sectores económicos concentran los mayores incumplimientos. Los porcentajes de morosidad permiten medir el deterioro de la cartera, pero no identifican a los deudores ni establecen responsabilidades individuales en la aprobación de las operaciones.
La documentación oficial disponible permite confirmar que FIX mantenía al 26 de octubre la perspectiva negativa del Banco del Chubut y que el sistema financiero argentino atravesaba un aumento de la morosidad durante 2026. Las cifras individuales de abril y julio reproducidas por Vibra News requieren todavía su conciliación definitiva con las partidas originales del BCRA. Esa verificación resulta necesaria para precisar el alcance del estancamiento crediticio y establecer cómo evolucionaron los activos, las previsiones y los resultados de la entidad durante el segundo semestre.