

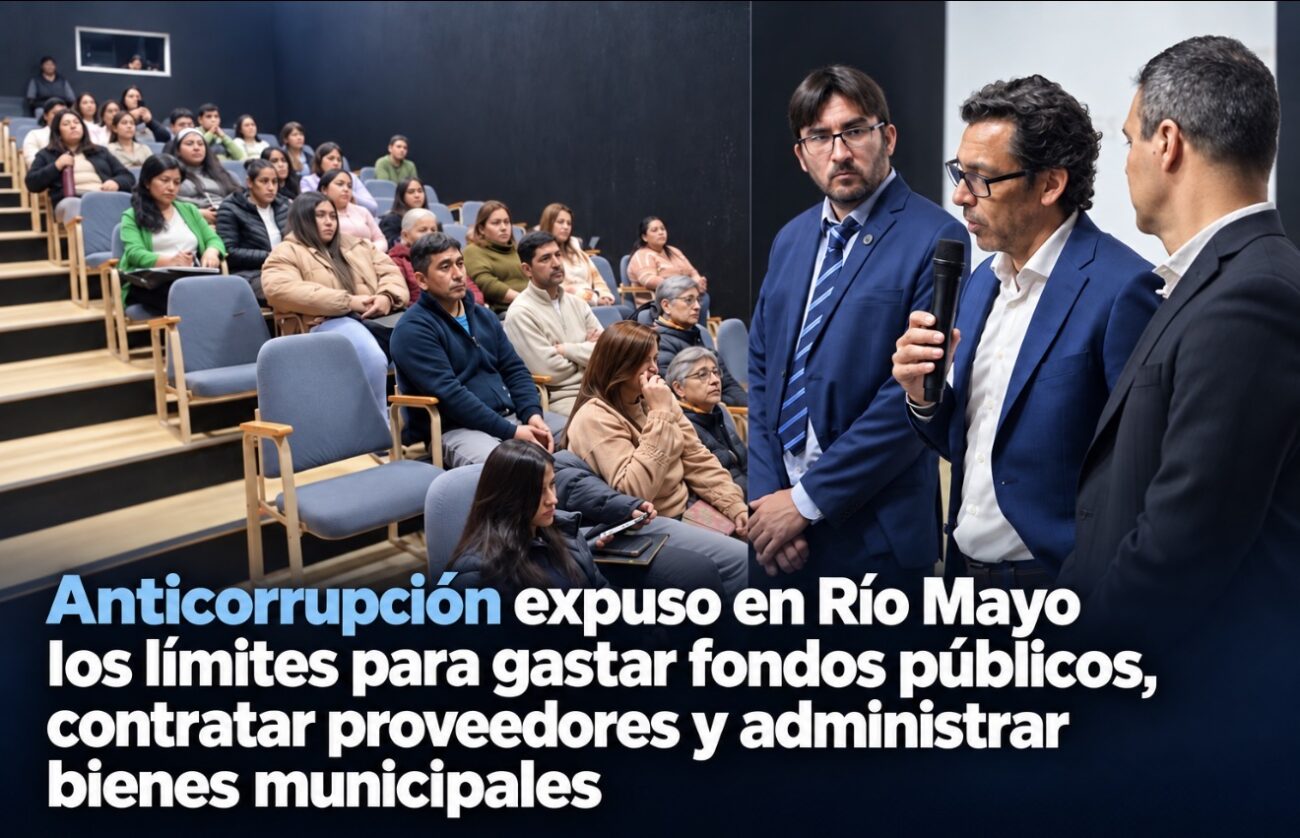
Anticorrupción expuso en Río Mayo los límites para gastar fondos públicos, contratar proveedores y administrar bienes municipales
La capacitación ante autoridades de la región abordó compras directas, rendiciones de cuentas, incompatibilidades y conflictos de intereses. Se explicó que disponer de dinero no equivale a tener autorización para gastarlo y que una factura, por sí sola, no acredita que una contratación haya cumplido todos los procedimientos.
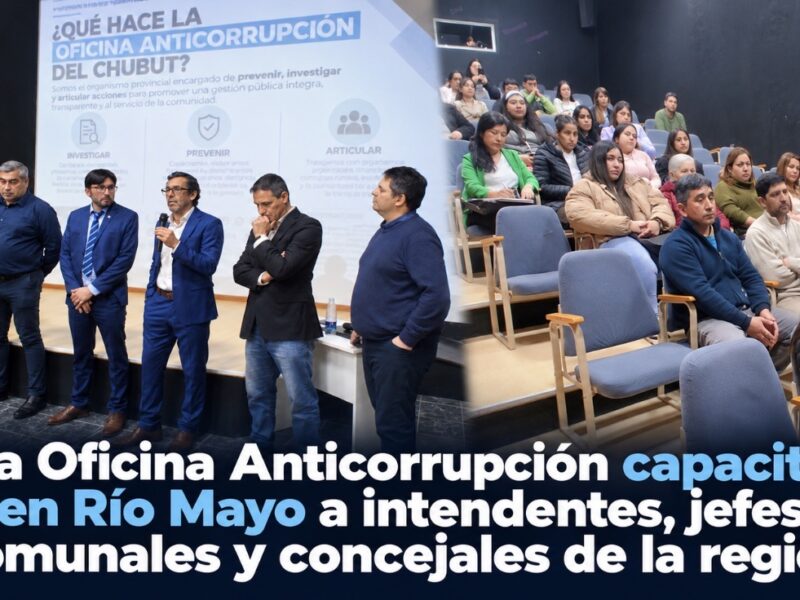
La Oficina Anticorrupción del Chubut brindó el jueves 1 de octubre, por la mañana, una capacitación en el Microcine de Río Mayo destinada a intendentes, jefes comunales, concejales y personal de las administraciones locales de la región. La actividad formó parte del Programa de Transparencia y Gestión Pública Territorial y abordó el manejo de fondos y bienes públicos, las contrataciones y las incompatibilidades en el ejercicio de la función pública.
El intendente Gustavo Loyaute recibió al fiscal anticorrupción Diego Carmona, quien estuvo acompañado por el prosecretario general Martín Majersic, el abogado Diego González y el director de Comunicación Lucas Díaz. También asistió el subsecretario de Asuntos Municipales, Víctor David Candia. Entre los participantes hubo representantes de Río Mayo, Aldea Apeleg, Aldea Beleiro, Buen Pasto, Facundo, Lago Blanco y Ricardo Rojas.
Durante la jornada se analizaron situaciones concretas que enfrentan los municipios y las comunas rurales al realizar compras, elegir proveedores, pagar servicios y rendir cuentas. En su exposición, Carmona se detuvo en los conflictos que pueden surgir con los comercios familiares, las condiciones para percibir dietas y salarios públicos y la documentación necesaria para explicar cómo se tomó cada decisión.
Uno de los conceptos desarrollados fue que administrar recursos públicos no otorga libertad para disponer de ellos. Antes de realizar un gasto, debe verificarse para qué están destinados los fondos, quién tiene facultades para autorizarlos y qué procedimiento corresponde. La existencia de dinero en una cuenta no reemplaza esas condiciones, incluso cuando aparece una necesidad urgente.
Las compras directas, los concursos de precios y las licitaciones tuvieron un tratamiento específico. Se explicó que los procedimientos excepcionales también necesitan fundamento y controles: una urgencia puede justificar una modalidad de contratación, pero deben quedar registradas las circunstancias que motivaron su uso y las razones por las que se eligió a un proveedor. Entre las señales de riesgo se mencionaron el fraccionamiento de compras para evitar procedimientos y la reiteración de excepciones sin justificación suficiente.
La rendición de cuentas fue abordada como una obligación que comprende toda la operación. Una factura y un comprobante de pago no permiten conocer, por sí solos, si la contratación se realizó correctamente. También debe poder reconstruirse quién solicitó el bien o servicio, quién autorizó el gasto, cómo se seleccionó al proveedor y quién verificó que la prestación se hubiera cumplido.
Carmona llevó esa explicación al caso de una fiesta popular y el pago al hospital por la cobertura de una ambulancia. Señaló que los fondos deben ingresar a la cuenta de la comuna y que después corresponde tramitar la orden de pago por el servicio. Según explicó, el Tribunal de Cuentas no acepta que se cancele directamente ese gasto sin registrar el ingreso y la posterior salida del dinero, aunque el circuito bancario implique costos adicionales.
Respecto de los bienes municipales, se diferenció la autorización para utilizarlos de la facultad para venderlos, transferirlos, donarlos, permutarlos o darlos de baja. Tener asignado un vehículo o una máquina no permite decidir su destino patrimonial. Esas operaciones requieren autoridades y procedimientos específicos, mientras que los inventarios y las constancias de entrega permiten identificar dónde se encuentra cada bien y quién tiene a su cargo su custodia.
Durante su exposición, Carmona profundizó en los conflictos que pueden presentarse cuando una administración compra en comercios vinculados con la familia de un funcionario. Planteó las dificultades de localidades pequeñas que cuentan con un único negocio multirrubro y los gastos que supone trasladarse a otra ciudad para adquirir los mismos productos. Su explicación vinculó esas circunstancias con la necesidad de respetar las restricciones legales y respaldar cada decisión.
Como ejemplo, propuso comparar presupuestos del comercio local y de proveedores de otras localidades, incluyendo el transporte. Señaló que esa documentación aporta elementos objetivos para explicar la elección. También diferenció los negocios que funcionaban antes de que una persona asumiera un cargo de aquellos creados después, relacionados con oportunidades surgidas durante su gestión. Esas circunstancias forman parte del análisis de cada caso y no constituyen, por sí solas, una autorización para contratar.
El fiscal insistió en que el expediente debe permitir seguir los pasos de la operación y comprender por qué se tomó cada decisión. Propuso además publicar las compras y sus precios en las páginas web de los gobiernos locales, incluso más allá de los supuestos en los que la publicidad resulta obligatoria. La propuesta incluyó informar el procedimiento utilizado y los motivos de la selección de la oferta.
Las incompatibilidades entre cargos públicos y actividades privadas ocuparon otro tramo de la charla. Se explicó que poder cumplir materialmente dos tareas no significa que las normas permitan ejercerlas simultáneamente. También se distinguió la incompatibilidad, que impide determinadas combinaciones de funciones o actividades, del conflicto de intereses que puede aparecer cuando una persona interviene en un asunto relacionado con intereses propios o familiares.
Carmona abordó además la situación de los empleados públicos que resultan electos concejales. Explicó el régimen de licencia con goce de sueldo previsto para los agentes alcanzados por la Ley de Corporaciones Municipales y la opción por la dieta del cargo, que implica pasar a una licencia sin remuneración en el empleo de origen. Cuestionó que ese tratamiento no se extienda de igual manera a los intendentes y planteó la conveniencia de revisar esa diferencia.
Sobre las dietas, señaló que su carácter remunerativo incide en la posibilidad de percibirlas junto con el sueldo de origen. La referencia legal utilizada fue el equivalente a ocho días de viáticos de la categoría superior de los funcionarios provinciales: las sumas inferiores a ese límite no tienen carácter remunerativo, salvo la opción prevista para realizar aportes. Carmona recordó que los concejos deliberantes fijan las retribuciones municipales y deben considerar estas reglas al establecerlas.
Río Mayo adhirió a la ley de creación de la Oficina Anticorrupción mediante la Ordenanza 1071/2004, sancionada el 11 de mayo de 2004, que dispuso la adhesión “en todos sus términos” a la Ley 5130 y su reglamentación. Posteriormente, el 20 de septiembre de 2005, la Ordenanza 1212/2005 aprobó el convenio celebrado entre el entonces intendente Gabriel Salazar y el entonces fiscal anticorrupción Alejandro Javier Panizzi.
La capacitación también diferenció los errores administrativos, las irregularidades y los delitos. Para determinar responsabilidades debe establecerse qué función tenía cada persona, qué debía hacer y cómo actuó, incluyendo las omisiones cuando existía un deber concreto de intervenir. Se explicó que la Oficina Anticorrupción puede investigar y presentar denuncias, mientras que la determinación de responsabilidad penal y la imposición de penas corresponden a la Justicia.
Al cerrar, Carmona ofreció asistencia a los gobiernos locales para realizar consultas y prevenir problemas en sus actuaciones. Mencionó que algunas presentaciones ante el Tribunal de Cuentas requieren una opinión legal previa y explicó que la Oficina puede colaborar cuando el municipio o la comuna no cuenta con asesoramiento jurídico. Señaló que ya habían intervenido de esa manera en otras oportunidades y puso a disposición los canales de contacto del organismo.