

Escándalo en COOPSAR: denuncian contrataciones millonarias direccionadas y cuestionan la continuidad de consejeros señalados
Una consejera de la Cooperativa de Servicios Públicos de Sarmiento denunció presuntos sobreprecios y contrataciones por más de $109 millones concentradas en un taller recomendado por el tesorero, con facturas de numeración prácticamente correlativa y sin presupuestos comparativos. También cuestionó compras millonarias de luminarias, indumentaria y materiales de ferretería. La documentación fue presentada ante el Consejo de Administración el 23 de septiembre y ante la Sindicatura al día siguiente, pero no se aceptó apartar preventivamente a los consejeros señalados. Más de dos semanas después, todavía no se conoce públicamente el resultado de la investigación interna ni una explicación de la conducción sobre los gastos denunciados. “Soy consciente de la gravedad de los hechos, pero tengo la obligación de informar cualquier acto que perjudique el patrimonio de la Cooperativa”, sostuvo al cerrar su comunicado.
Yessica de Lourdes Uribe Gallardo, ex tesorera y actual consejera titular de la Cooperativa de Provisión de Servicios Públicos de Sarmiento (COOPSAR), en la provincia de Chubut, hizo públicos nuevos detalles de una denuncia por presuntos sobreprecios millonarios y contrataciones que habrían sido direccionadas hacia un mismo taller mecánico. Lo hizo mediante un comunicado fechado el 6 de octubre, acompañado por las firmas de otros dos consejeros, en el que también cuestionó compras de materiales, indumentaria y luminarias, además de la decisión de mantener en sus funciones a los directivos señalados. Los primeros cuestionamientos habían tomado estado público a fines de septiembre, cuando comenzaron a difundirse planillas sobre los gastos de reparación de vehículos de la cooperativa.
Uribe informó que el 23 de septiembre presentó ante el Consejo de Administración un planteo denominado “Detección de irregularidades y sobreprecio en la contratación de servicios”, acompañado por documentación sobre distintas operaciones. En esa oportunidad solicitó apartar de sus cargos y tareas habituales a los consejeros involucrados mientras se investigaban los hechos, pero la moción no fue aceptada. Según explicó, desde la Presidencia se argumentó que debía aguardarse el informe de la Sindicatura antes de adoptar una decisión. Al día siguiente, el 24 de septiembre, entregó la documentación respaldatoria al órgano encargado de fiscalizar la administración cooperativa.
La difusión del comunicado del 6 de octubre estuvo precedida por diferencias respecto de la información que recibían los asociados. Inicialmente se habría aguardado el informe de la Sindicatura antes de hacer públicos nuevos detalles de la denuncia. Sin embargo, durante una presentación institucional realizada ese mismo martes, la conducción habría puesto en duda las planillas de gastos que ya habían circulado públicamente, sin brindar explicaciones concretas sobre las contrataciones cuestionadas. Esa situación habría precipitado la decisión de hacer pública la presentación, mientras continuaba pendiente el resultado de la revisión interna.
El pedido de apartamiento constituye uno de los aspectos institucionales de la denuncia. La medida solicitada habría permitido separar preventivamente de determinadas responsabilidades a quienes estaban siendo cuestionados, mientras se examinaban las contrataciones, sin establecer anticipadamente culpabilidades. Sin embargo, la conducción optó por esperar las conclusiones del órgano de fiscalización y mantener a los consejeros señalados en sus funciones habituales. Más de dos semanas después de las presentaciones iniciales, todavía no se conoce públicamente una resolución sobre las operaciones denunciadas ni una explicación institucional acerca de los procedimientos utilizados para autorizar esos gastos.
El tesorero, un taller y $109 millones en reparaciones
Uno de los cuestionamientos centrales apunta al mantenimiento de los vehículos utilizados por los distintos sectores de COOPSAR. En la denuncia se sostiene que la flota era enviada de manera exclusiva a un taller recomendado por el tesorero, establecimiento donde también se habrían realizado reparaciones de su vehículo particular. El planteo señala que no se solicitaban presupuestos comparativos a otros talleres ni al propio prestador antes de autorizar los trabajos, una modalidad cuestionada por la ausencia de referencias económicas para evaluar los importes abonados.
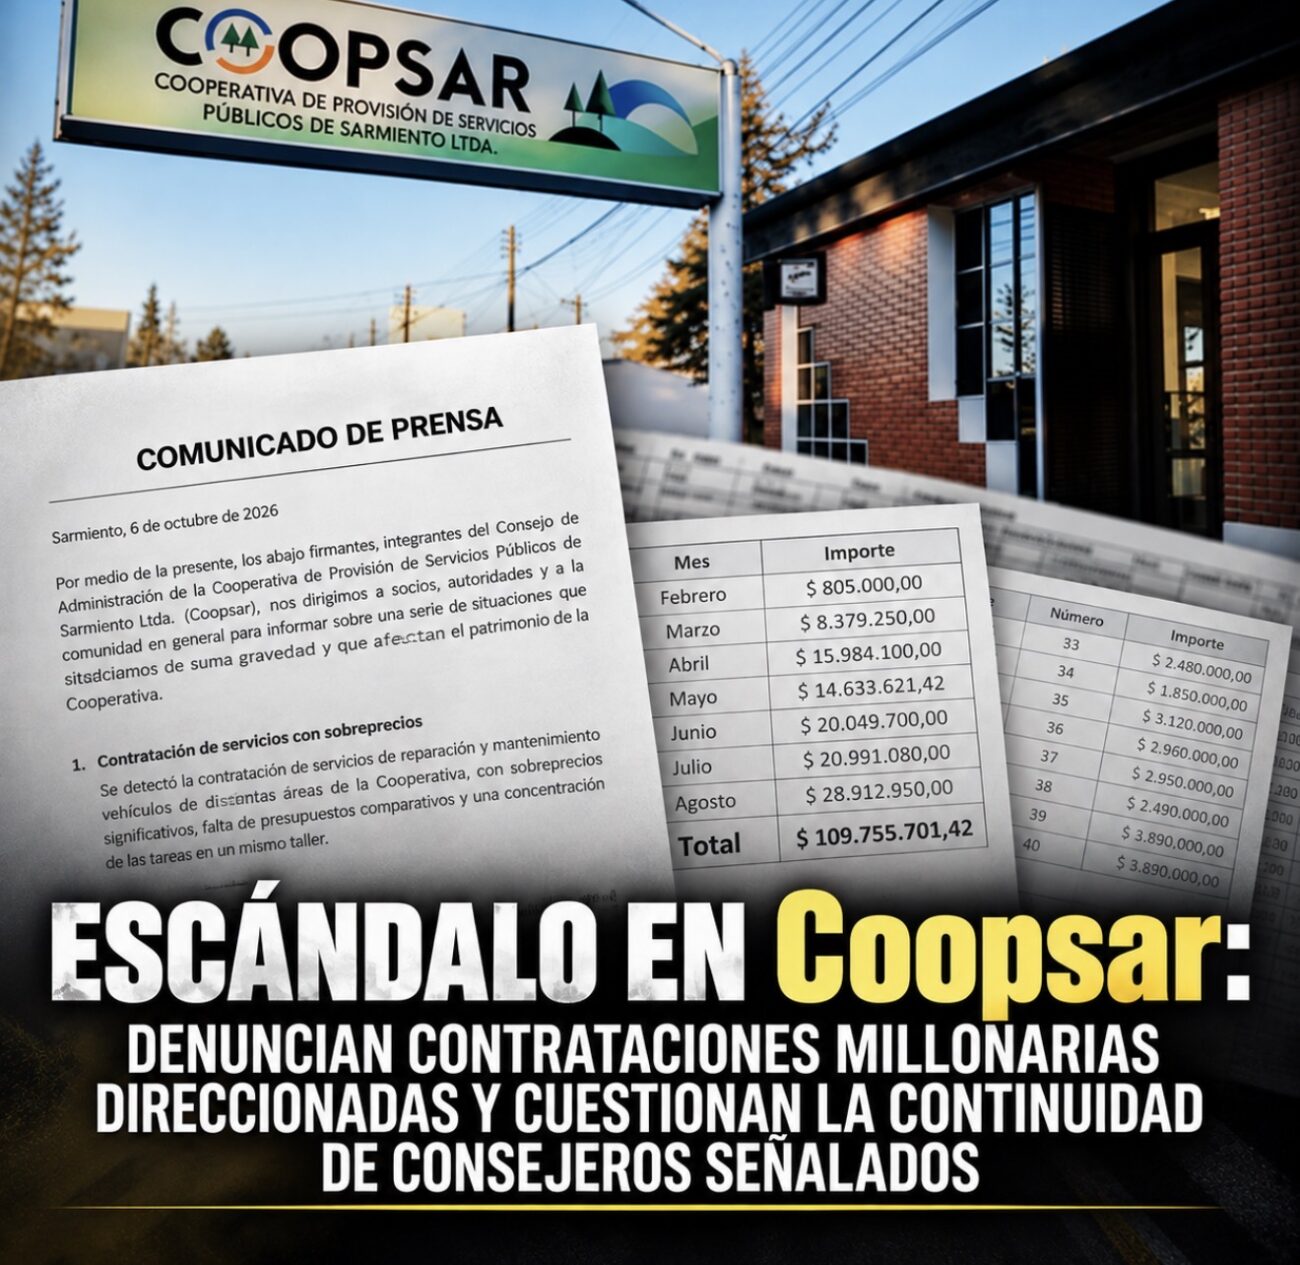
Las planillas de facturación conocidas registran $109.755.701,42 entre febrero y agosto de 2026 correspondientes al prestador cuestionado. La documentación comienza con $805.000 en febrero, pasa a $8.379.250 en marzo y alcanza $15.984.100 en abril. Durante mayo se registraron $14.633.621,42; en junio, $20.049.700; en julio, $20.991.080; y en agosto, $28.912.950, el mayor importe mensual de toda la serie. Los gastos corresponden a reparaciones y trabajos sobre unidades utilizadas por diferentes áreas de la cooperativa.
La concentración económica adquiere otra dimensión al comparar esos importes con las planillas generales de reparaciones, que reúnen gastos por $122.622.229,90. De ese universo documental, los $109,7 millones atribuidos al taller representan aproximadamente el 89,5% del total relevado. La diferencia corresponde a operaciones registradas con otros prestadores, lo que permite dimensionar el peso económico que tuvo ese establecimiento dentro de las contrataciones de mantenimiento durante el período analizado.
A esa concentración se suma una particularidad en la numeración de las facturas. Desde los primeros meses de 2026 aparecen secuencias de comprobantes prácticamente consecutivos atribuidos al mismo prestador. Durante junio figuran los números 33, 34, 35, 36, 38, 39, 40, 41 y 42, mientras que julio continúa del 43 al 51 y agosto del 52 al 60. Son 18 números consecutivos entre julio y agosto, incluidos en la relación de gastos del taller. La correlatividad constituye un elemento para revisar junto con los comprobantes fiscales originales, especialmente para determinar qué proporción de la facturación emitida por ese punto de venta tuvo como destinataria a COOPSAR.
Otro aspecto que habría despertado cuestionamientos es la situación fiscal del prestador, que habría pasado de monotributista en febrero de 2026 a responsable inscripto en marzo. La modificación coincide temporalmente con el incremento de los montos mensuales registrados en las planillas, aunque todavía resta corroborar las fechas y condiciones de ese cambio. La secuencia de facturación y la concentración económica también plantean la necesidad de conocer cómo fue seleccionado el taller, quién autorizó las contrataciones y qué procedimientos administrativos se utilizaron.
Dentro de las reparaciones cuestionadas se identificó un trabajo por el que, según la denuncia, se abonaron $21.852.600, mientras que un agente oficial de Comodoro Rivadavia había presupuestado $7.509.000. La diferencia entre ambos valores asciende a $14.343.600. La comparación fue incorporada entre los casos de presuntos sobreprecios que deberían investigarse, junto con los antecedentes de contratación y las condiciones de ambos presupuestos.
Luminarias al doble de precio, compras sin registrar y ropa guardada en el depósito
La presentación también incluye compras de materiales de ferretería por más de $7 millones que, según la denuncia, no ingresaron al depósito ni fueron incorporadas al inventario de COOPSAR. El señalamiento apunta al control de los bienes adquiridos, su recepción y el registro patrimonial de la cooperativa, aspectos que deberán contrastarse con las facturas, remitos y movimientos internos correspondientes.
Otro de los cuestionamientos está relacionado con una compra de indumentaria por más de $10 millones. En la presentación se objeta la calidad de las prendas adquiridas y se sostiene que permanecían guardadas en una caja dentro del depósito. El reclamo plantea revisar qué productos fueron contratados, bajo qué condiciones se realizó la adquisición y cuál fue el destino previsto para esa vestimenta.
El cuarto caso expuesto corresponde a una compra de luminarias LED por $37.148.000, frente a un presupuesto alternativo de $18.248.000 que, según la documentación presentada, correspondía a igual cantidad y calidad de productos. La diferencia denunciada es de $18.900.000. El señalamiento incorpora otro cuestionamiento sobre la selección de proveedores y los criterios utilizados para autorizar compras de montos elevados.
Una consejera que habría quedado sin acceso a información administrativa
Las diferencias dentro del Consejo de Administración también alcanzarían al acceso a la documentación y a la forma en que se trataron los cuestionamientos internos. Yessica Uribe dejó la Tesorería en agosto de 2025, aunque continuó como consejera titular, mientras que Ariel Ramírez asumió en su reemplazo. Pese a conservar su lugar en el órgano de conducción, posteriormente habría enfrentado restricciones para consultar información sobre pagos a CAMMESA, contrataciones, compras y otros movimientos económicos de la cooperativa, en medio de un conflicto que también incluyó una denuncia por maltrato contra el presidente Jorge Ariel Ñancucheo.
A esas dificultades se habrían sumado advertencias sobre posibles acciones legales en su contra por los cuestionamientos formulados. La situación habría terminado desplazando parte de la discusión hacia la propia consejera, mientras continuaban pendientes las explicaciones sobre los gastos que había observado. El planteo adquiere relevancia porque Uribe seguía formando parte del Consejo de Administración y consideraba necesario esclarecer las operaciones para determinar su regularidad y evitar quedar involucrada en decisiones que no compartía o sobre las cuales no había recibido información suficiente.
Esa preocupación por las responsabilidades que podrían alcanzar a los integrantes del Consejo también habría influido en la decisión de formalizar sus observaciones. La presentación del 23 de septiembre y la posterior entrega de documentación a la Sindicatura buscaron que las contrataciones fueran examinadas mediante los mecanismos internos de fiscalización. Sin embargo, mientras se esperaba ese informe, la conducción no aceptó apartar preventivamente a los consejeros señalados y tampoco se conoció públicamente una explicación detallada sobre las operaciones denunciadas.
La denuncia llegó al Consejo, pero los señalados siguieron en sus cargos
El reclamo fue presentado inicialmente dentro de los órganos de la propia cooperativa y luego tomó estado público a fines de septiembre. La difusión de las primeras planillas permitió conocer el volumen de gastos destinados a reparaciones de vehículos, mientras que el comunicado firmado por Uribe y acompañado por otros dos consejeros incorporó los cuestionamientos sobre compras, presupuestos y procedimientos de contratación.
La documentación sobre las presuntas irregularidades fue presentada ante la Sindicatura el 24 de septiembre. La función de fiscalización está a cargo de Nora Campos Mazquiarán, quien deberá examinar las operaciones cuestionadas y emitir el informe correspondiente. En su comunicado del 6 de octubre, Uribe señaló que la revisión continuaba en curso y que se esperaba conocer próximamente sus resultados. Hasta el momento no se ha informado públicamente una resolución sobre las contrataciones y compras denunciadas.
La conducción de COOPSAR, presidida por Jorge Ariel Ñancucheo, no ha difundido hasta el momento una explicación pública específica sobre las contrataciones cuestionadas, los mecanismos utilizados para seleccionar proveedores ni los motivos por los cuales no se aceptó el apartamiento solicitado. Tampoco se conoce públicamente una resolución de la Sindicatura que establezca si las operaciones denunciadas fueron regulares o si corresponde adoptar medidas administrativas o legales.
Uribe cerró su presentación señalando que tiene la obligación de informar cualquier acto que pueda perjudicar el patrimonio cooperativo y sostuvo que, una vez cumplidos los plazos administrativos, deberán seguirse los pasos legales correspondientes. El informe de la Sindicatura continúa siendo el documento pendiente para conocer qué operaciones fueron examinadas, cuáles fueron sus conclusiones y qué decisiones podrían adoptarse respecto de los cuestionamientos planteados desde el propio Consejo de Administración.