

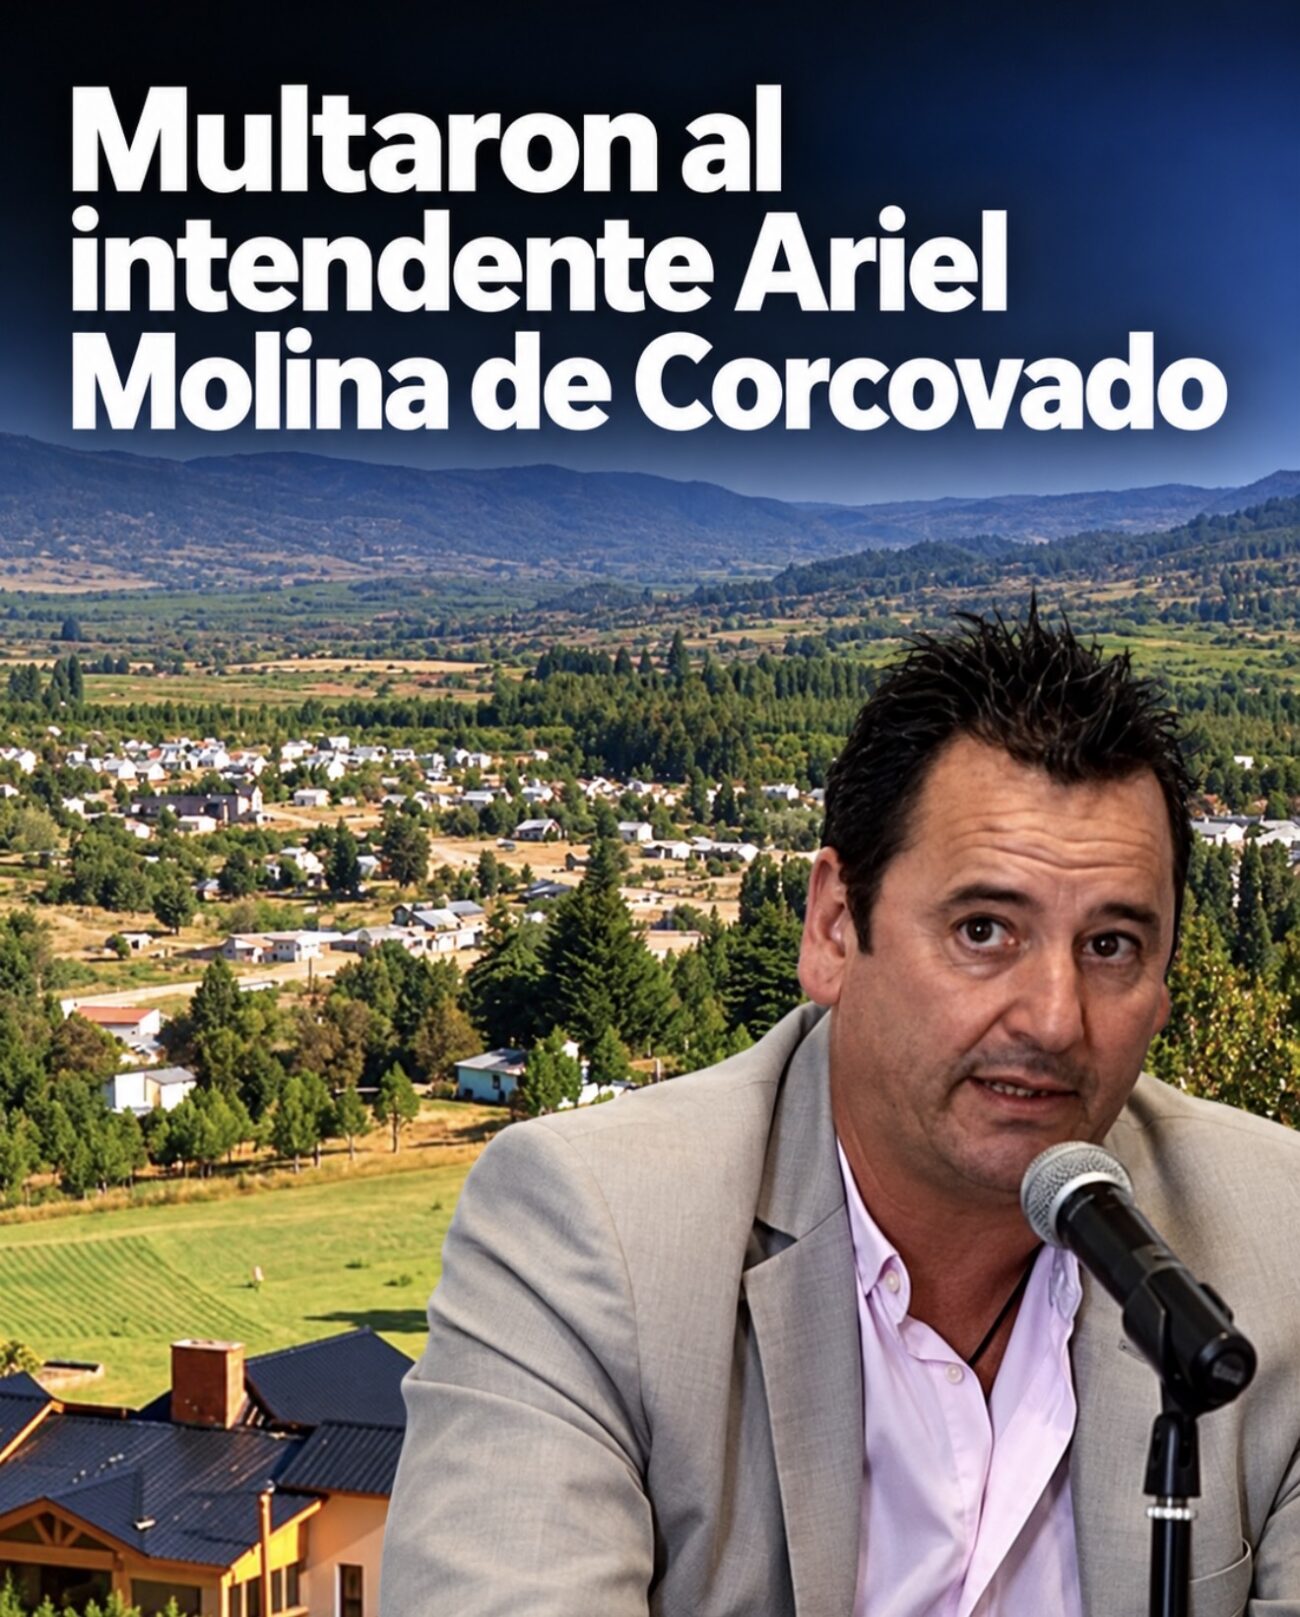
Multaron al intendente Ariel Molina de Corcovado
El Tribunal de Cuentas lo sancionó tras vencer el plazo para completar rendiciones municipales. Deberá pagar de su propio bolsillo y seguirá obligado a entregar la documentación: faltaban registros y extractos de tres cuentas bancarias. Si incumple el pago, la multa será descontada de su sueldo.
El Tribunal de Cuentas de Chubut impuso una multa de $249.497,50 al intendente de Corcovado, Héctor Ariel Molina, mediante la Resolución 184/26, firmada el 30 de septiembre. La sanción corresponde al expediente de rendición de cuentas del ejercicio 2026 y se dictó después de una intimación cuyo plazo venció.
El requerimiento previo había sido formalizado el 18 de agosto, mediante la Resolución 153/26. A partir de un informe de la Fiscalía N.º 3, el organismo determinó que la Municipalidad había presentado de manera incompleta las rendiciones de enero a abril de este año y le dio al jefe comunal quince días para subsanar las omisiones.
El anexo precisó qué faltaba: libros banco, extractos y conciliaciones mensuales de tres cuentas corrientes del Banco de la Nación Argentina, además de copias de las resoluciones municipales correspondientes a esos meses. El Tribunal incluso admitía que estas últimas fueran remitidas en formato digital. Se trataba, por lo tanto, de rendiciones presentadas sin toda la documentación exigida para su revisión.
La multa es una obligación personal del funcionario y debe afrontar su pago con recursos propios. La Ley V N.º 71 contempla expresamente el descuento de los haberes de los responsables sancionados cuando no cumplen en tiempo y forma. El plazo para pagar es de quince días desde la notificación; conforme a esa ley, se computan días hábiles, por lo que la fecha de la resolución no permite establecer por sí sola cuándo vence.
El dinero debe ingresar en la Tesorería de la Municipalidad de Corcovado, mientras que ante el Tribunal debe acreditarse el pago. La resolución no dispone una transferencia al organismo de control ni asigna lo recaudado a una obra o programa específico. No se pudo confirmar una normativa municipal que establezca una afectación particular para ese ingreso.
Pagar tampoco lo exime de presentar lo pendiente. El artículo segundo mantiene el requerimiento documental bajo apercibimiento de avanzar conforme al artículo 40 de la ley orgánica del Tribunal.
Esa norma permite que, al resolver sobre las cuentas, el organismo determine partidas no aceptadas o no comprobadas y ordene su cobro. La sanción por incumplir el requerimiento y la evaluación de los gastos rendidos tienen consecuencias diferentes: abonar la multa no equivale a obtener la aprobación de las cuentas municipales.
Los reclamos documentales también alcanzaron ejercicios anteriores. El 20 de agosto, mediante la Resolución 154/26, el Tribunal intimó a Molina a completar las rendiciones de enero a diciembre de 2025. El anexo reclamaba registros, extractos y conciliaciones de las mismas tres cuentas del Banco Nación, además de copias de ordenanzas y resoluciones. Ese documento acredita las omisiones constatadas entonces, aunque no permite determinar si fueron subsanadas posteriormente.
El 1 de septiembre hubo otra intimación, esta vez dentro del expediente del ejercicio 2024. La Resolución 173/26 le exigió responder una nota de la Fiscalía N.º 3 y advirtió sobre la posibilidad de formular cargos por las cuentas rendidas deficientemente. Es una actuación separada de la multa aplicada a fines de septiembre.
También existe un antecedente que fue dejado sin efecto. En enero de este año, el Tribunal revocó una multa anterior de $193.343,50 vinculada a las cuentas de 2023, después de reconocer que el Municipio había respondido dentro del plazo y que esa presentación fue informada tardíamente al organismo. Esa sanción no puede contabilizarse como vigente.
Al cierre de esta nota no se pudo confirmar si Molina pagó la nueva multa, si presentó un recurso o si entregó la documentación reclamada.
Fuente: resoluciones 184/26, 153/26, 154/26, 173/26 y 04/26 del Tribunal de Cuentas de Chubut y Ley V N.º 71.